تاريخ النشر: 2026-09-21 | 17:35
تاريخ النشر: 2026-09-21 | 17:35
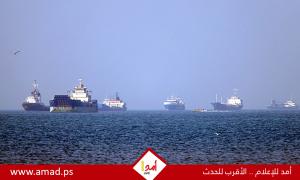
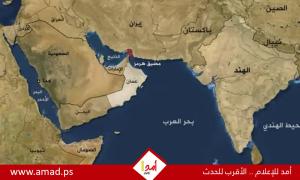
واشنطن - أصدر مركز الدراسات الاستراتيجية والدولية (CSIS) تحليلاً استراتيجيًا يستعرض آلية استجابة وامتصاص أسواق الطاقة العالمية للصدمة الناجمة عن الإغلاق الجزئي لمضيق هرمز عقب أحداث حرب 2026، مفسرًا عدم قفز الأسعار لمستويات أزمتي 1973 و1979 رغم أن المضيق يتدفق عبره 25% من النفط الخام المنقول بحرًا و20% من الغاز الطبيعي المسال عالميًا.
وبيّن التقرير المعنون بـ "ستة رسوم بيانية تشرح أزمة الطاقة العالمية" والمُعد من قِبل الباحثين جوزيف ماجكوت، وماشا كوتكين، وكارولين راسل، وأليكس غارسيا، أن الارتفاع الحاد لخام برنت إلى 145 دولارًا للبرميل في أبريل تراجع إلى نحو 90 دولارًا بنهاية أغسطس بفضل منظومة متكاملة من "وسائد الامتصاص" المؤقتة:
الضخ التاريخي للاحتياطيات: تعهد أعضاء وكالة الطاقة الدولية بإتاحة 400 مليون برميل استراتيجي، أُفرج منها فعليًا عن 290 مليون برميل حتى نهاية يوليو.
المرونة والمردود الأمريكي: دخلت الولايات المتحدة الأزمة بطاقة تصديرية قياسية (3.9 مليون برميل خام و6.6 مليون برميل منتجات مكررة يوميًا)، وقامت بتوجيه جزء كبير من غازها المسال نحو آسيا (ارتفعت حصة آسيا من صادرات الغاز الأمريكي من 12% في يناير إلى 40% في مايو) لسد العجز الناتج عن تضرر منشآت "رأس لفان" القطرية.
تغيير المسارات الخليجية: تمكنت السعودية والإمارات من إعادة توجيه صادراتهما عبر خطوط الأنابيب والموانئ البديلة بمعدلات بلغت 5.0 و4.3 مليون برميل يوميًا على التوالي بحلول يونيو.
امتصاص الصين للصدمة: خفضت الصين وارداتها من النفط الخام بنسبة 32% (من 11.6 إلى 8 ملايين برميل يوميًا)، معتمدة على مخزوناتها الهائلة البالغة 1.4 مليار برميل كحائط صد.
تأجيل وفرة الغاز الطبيعي (LNG): انقلبت توقعات الفائض في سوق الغاز الطبيعي المسال إلى عجز متوقع قدره 3.3 ملايين طن في 2027، وتأجل فائض السوق العالمي حتى عام 2028 وفق تقديرات "بلومبرغ إن إي إف".
امتداد الأزمة لصناعة أشباه الموصلات: تسبب تعطيل الإمدادات الخليجية في أزمة بإنتاج عنصر "الهيليوم" (تنتج قطر ثلث احتياج العالم منه)، مما أدى لضغوط تموينية مباشرة على مصانع رقائق الذكاء الاصطناعي في آسيا.
واختتم "CSIS" تحليله بالتحذير من أن "وسائد الامتصاص" الحالية بدأت تُستنزف؛ حيث تحوم مخزونات الغاز الأوروبية عند 68% (مقابل هدف 80% للتاء)، بالتزامن مع ضرورة إعادة ملء الاحتياطيات الاستراتيجية العالمية وعودة الطلب الصيني تدريجيًا، مما يهدد ببدء مرحلة جديدة من الضغط الممتد على الأسعار وسلاسل الإمداد.
جميع الحقوق محفوظة لـ أمد للاعلام © 2007 - 2026